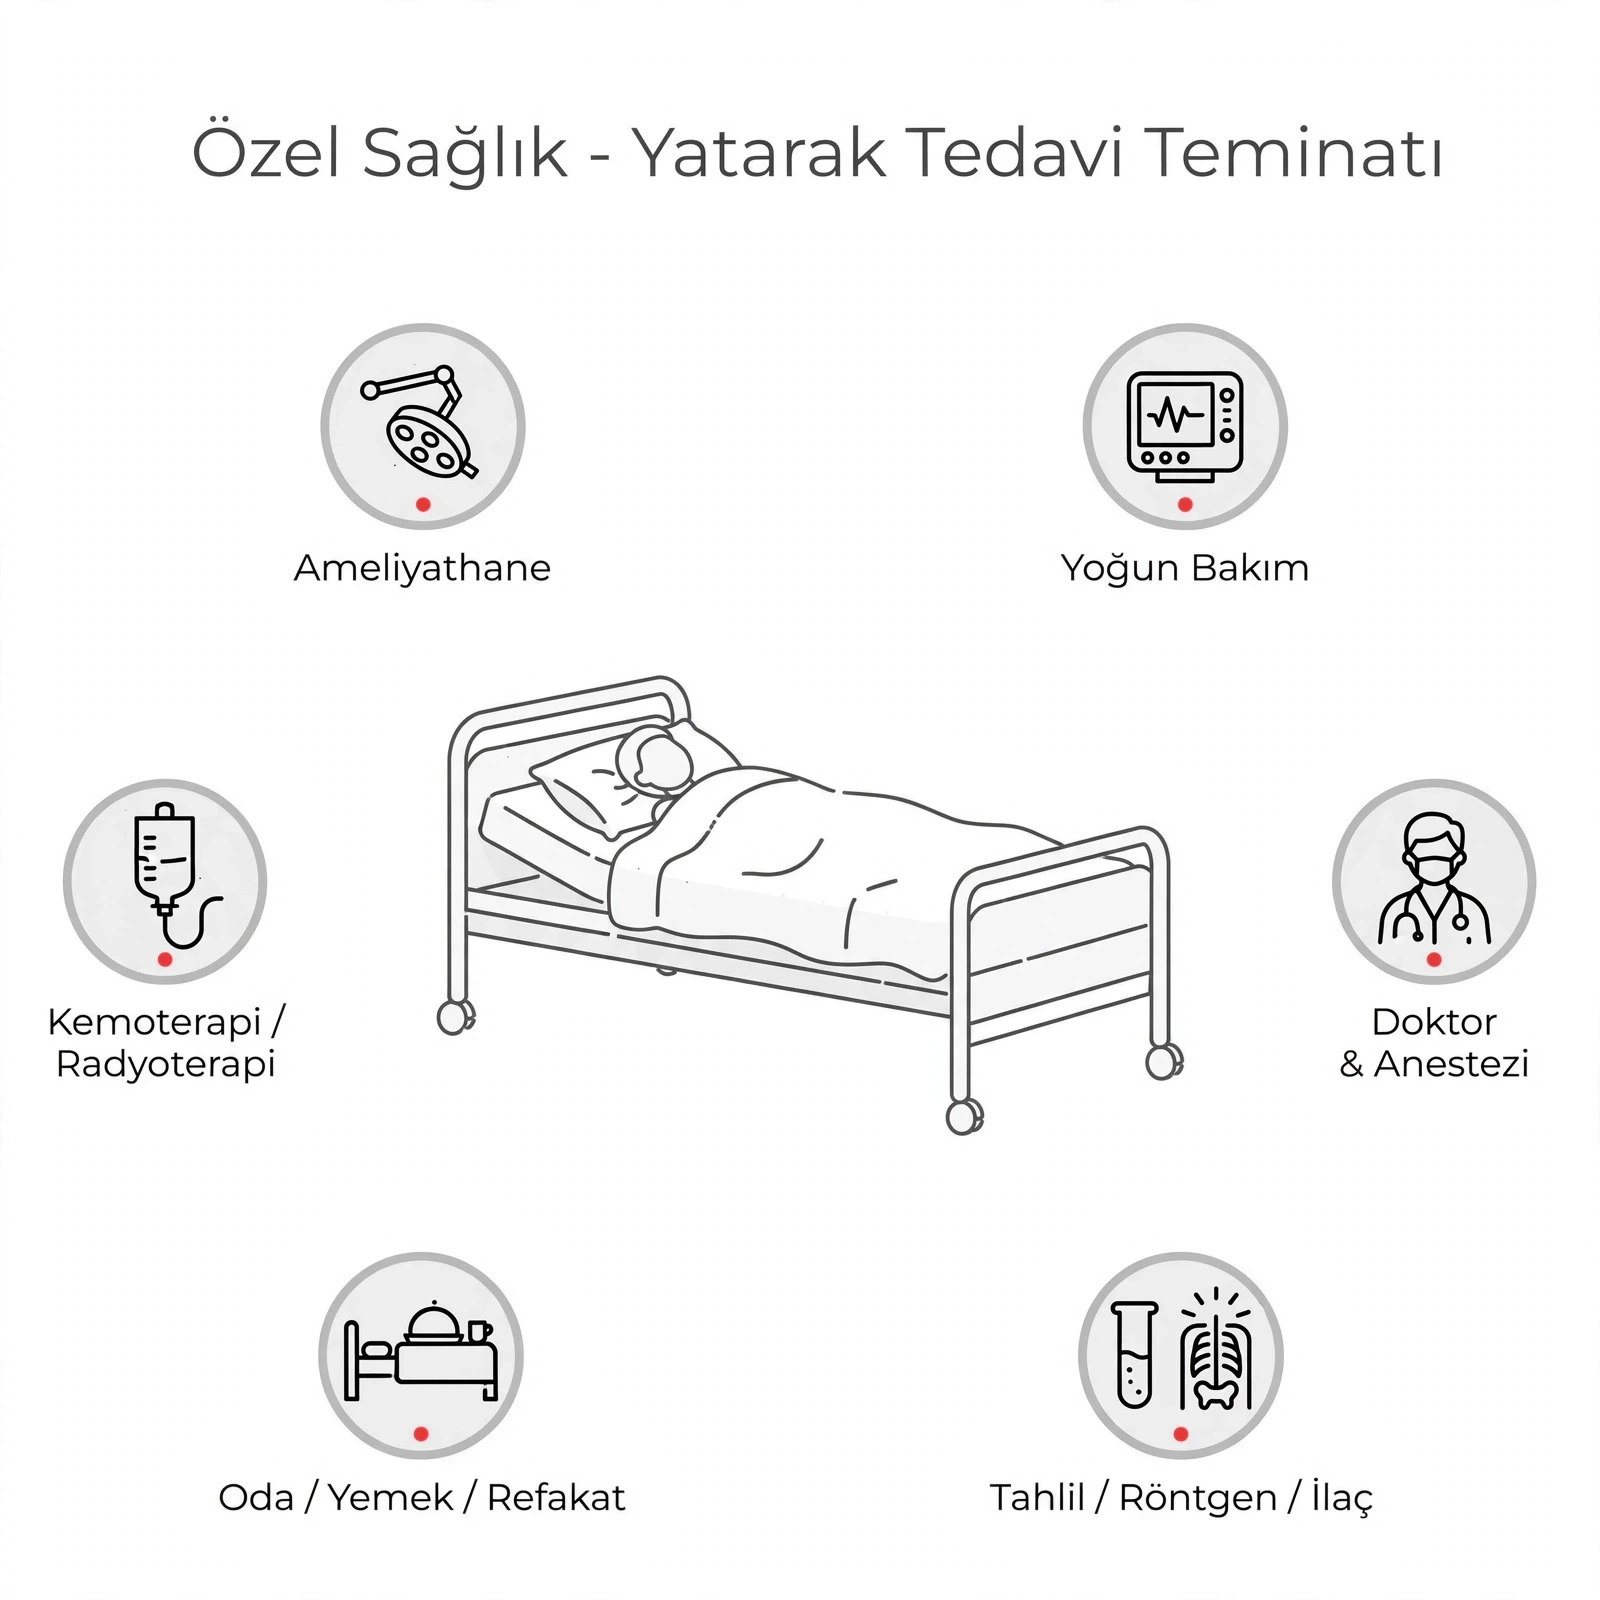
Yatarak Tedavi Teminatı Nedir? Neleri Kapsar?
Özel sağlık sigortasında yatarak tedavi teminatının kapsamı, sınırları ve dikkat edilmesi gereken noktalar.
7 Ekim 2026 · Özel Sağlık · Son güncelleme: 7 Ekim 2026
Özel sağlık sigortası fiyatı yaşınıza, teminat kapsamına, hastane ağına, katılım payına, ek teminatlara ve sağlık beyanınıza göre değişir. Primi etkileyen yedi etkeni ve fiyatı nasıl görebileceğinizi anlattık.
Özel sağlık sigortası için "ne kadar tutar?" sorusunun tek bir cevabı yok, çünkü fiyat sabit bir tarifeden değil, sizin ve seçtiğiniz kapsamın özelliklerinden çıkıyor. İyi haber şu: primi etkileyen etkenlerin birçoğunu siz belirliyorsunuz. Bu yazıda fiyatı neyin değiştirdiğini ve hangi ayarın primi nasıl oynattığını anlatıyoruz. Güncel fiyatınızı doğrudan görmek isterseniz özel sağlık sigortası sayfamızda fiyat anında hesaplanır.
Sağlık hizmetine ihtiyaç yaşla birlikte arttığı için prim de genellikle yaşa göre kademelenir. Bu yüzden aynı kapsam gençken daha düşük, ileri yaşlarda daha yüksek primle alınır. Erken yaşta başlamanın hem fiyat hem de sağlık geçmişi açısından avantajı bu yazıda ayrıca anlatılıyor.
Poliçe yalnızca hastanede yatışı karşılayabilir ya da muayene, tahlil ve ilaç gibi ayakta tedaviyi de kapsayabilir. Ayakta tedavi eklendikçe kapsam genişler ve prim yükselir. Hangi teminatın ne anlama geldiğini özel sağlık sigortası teminatları yazımızda toplu görebilirsiniz.
Poliçenin geçerli olduğu hastane ağı genişledikçe prim genellikle artar. Daha dar bir ağ primi düşürür, ama size yakın ya da tercih ettiğiniz hastane ağın dışında kalabilir. Ağ dışı bir kurumda teminat ve ödeme şekli değişebileceği için hangi hastanelerin dahil olduğunu poliçeyi almadan önce netleştirin.
Katılım payı, tedavi sırasında masrafın bir bölümünü sizin üstlenmeniz demektir. Payı yükseltmek primi genellikle düşürür, ama tedavi anında cebinizden çıkan tutar artar. Yıllık limit ve işlem bazlı limitler de aynı dengeyi kurar: limit yükseldikçe güvence artar, prim de yükselir. Burada ucuzluk kadar, kullanım anında ne kadar ödeyeceğinizi bilmek önemli.
Temel kapsamın üzerine eklenen her teminat primi artırır. En çok sorulanlar doğum, diş, check-up ve yurt dışı tedavidir. Doğum gibi bazı ek teminatlar bekleme süresine de bağlıdır; ayrıntısı için doğum teminatlı sağlık sigortası şartları yazımıza bakın.
Başvuruda verdiğiniz sağlık bilgileri poliçenin nasıl düzenleneceğini etkiler. Mevcut bir hastalık varsa şirket o durumu kapsam dışı bırakabilir ya da ek prim isteyebilir; karar şirketin değerlendirmesine bağlıdır. Sağlık beyanını eksiksiz ve doğru vermek, ileride tazminat sırasında sorun yaşamamanın ön şartıdır.
Poliçe yenilenirken prim genellikle yeniden hesaplanır; yaşınız ilerlemiş ve sağlık hizmetlerinin maliyeti değişmiş olabilir. Bu yüzden ilk yılın fiyatına bakmakla yetinmeyip yenilemede neyin değişebileceğini sormak gerekir. Ömür boyu yenileme garantisi, poliçenin ileride şirket tarafından sonlandırılmamasıyla ilgilidir.
Her zaman değil. Düşük prim çoğu zaman dar bir ağ, yüksek katılım payı, düşük limit ya da ayakta tedavisiz bir kapsam anlamına gelir. Bir teklifin fiyatına bakarken yukarıdaki yedi etkeni de gözden geçirin: neyin dahil olduğunu bilmeden bir fiyatın ucuz ya da pahalı olduğunu söylemek mümkün değil. Özel sağlıkla tamamlayıcının farkını merak ediyorsanız özel sağlık mı tamamlayıcı mı yazımız ikisini karşılaştırıyor.
Olâ'da özel sağlık sigortası fiyatı sitede hesaplanır: bilgilerinizi girin, fiyatınızı anında görün. Kapsamı, hastane ağını ve katılım payını birlikte ayarlamak isterseniz WhatsApp'tan yazın, size uygun dengeyi birlikte kuralım.
Bilgilerinizi girin, fiyatınız anında çıksın; ücretsiz ve bağlayıcı değil.
Özel sağlık sigortasında yatarak tedavi teminatının kapsamı, sınırları ve dikkat edilmesi gereken noktalar.
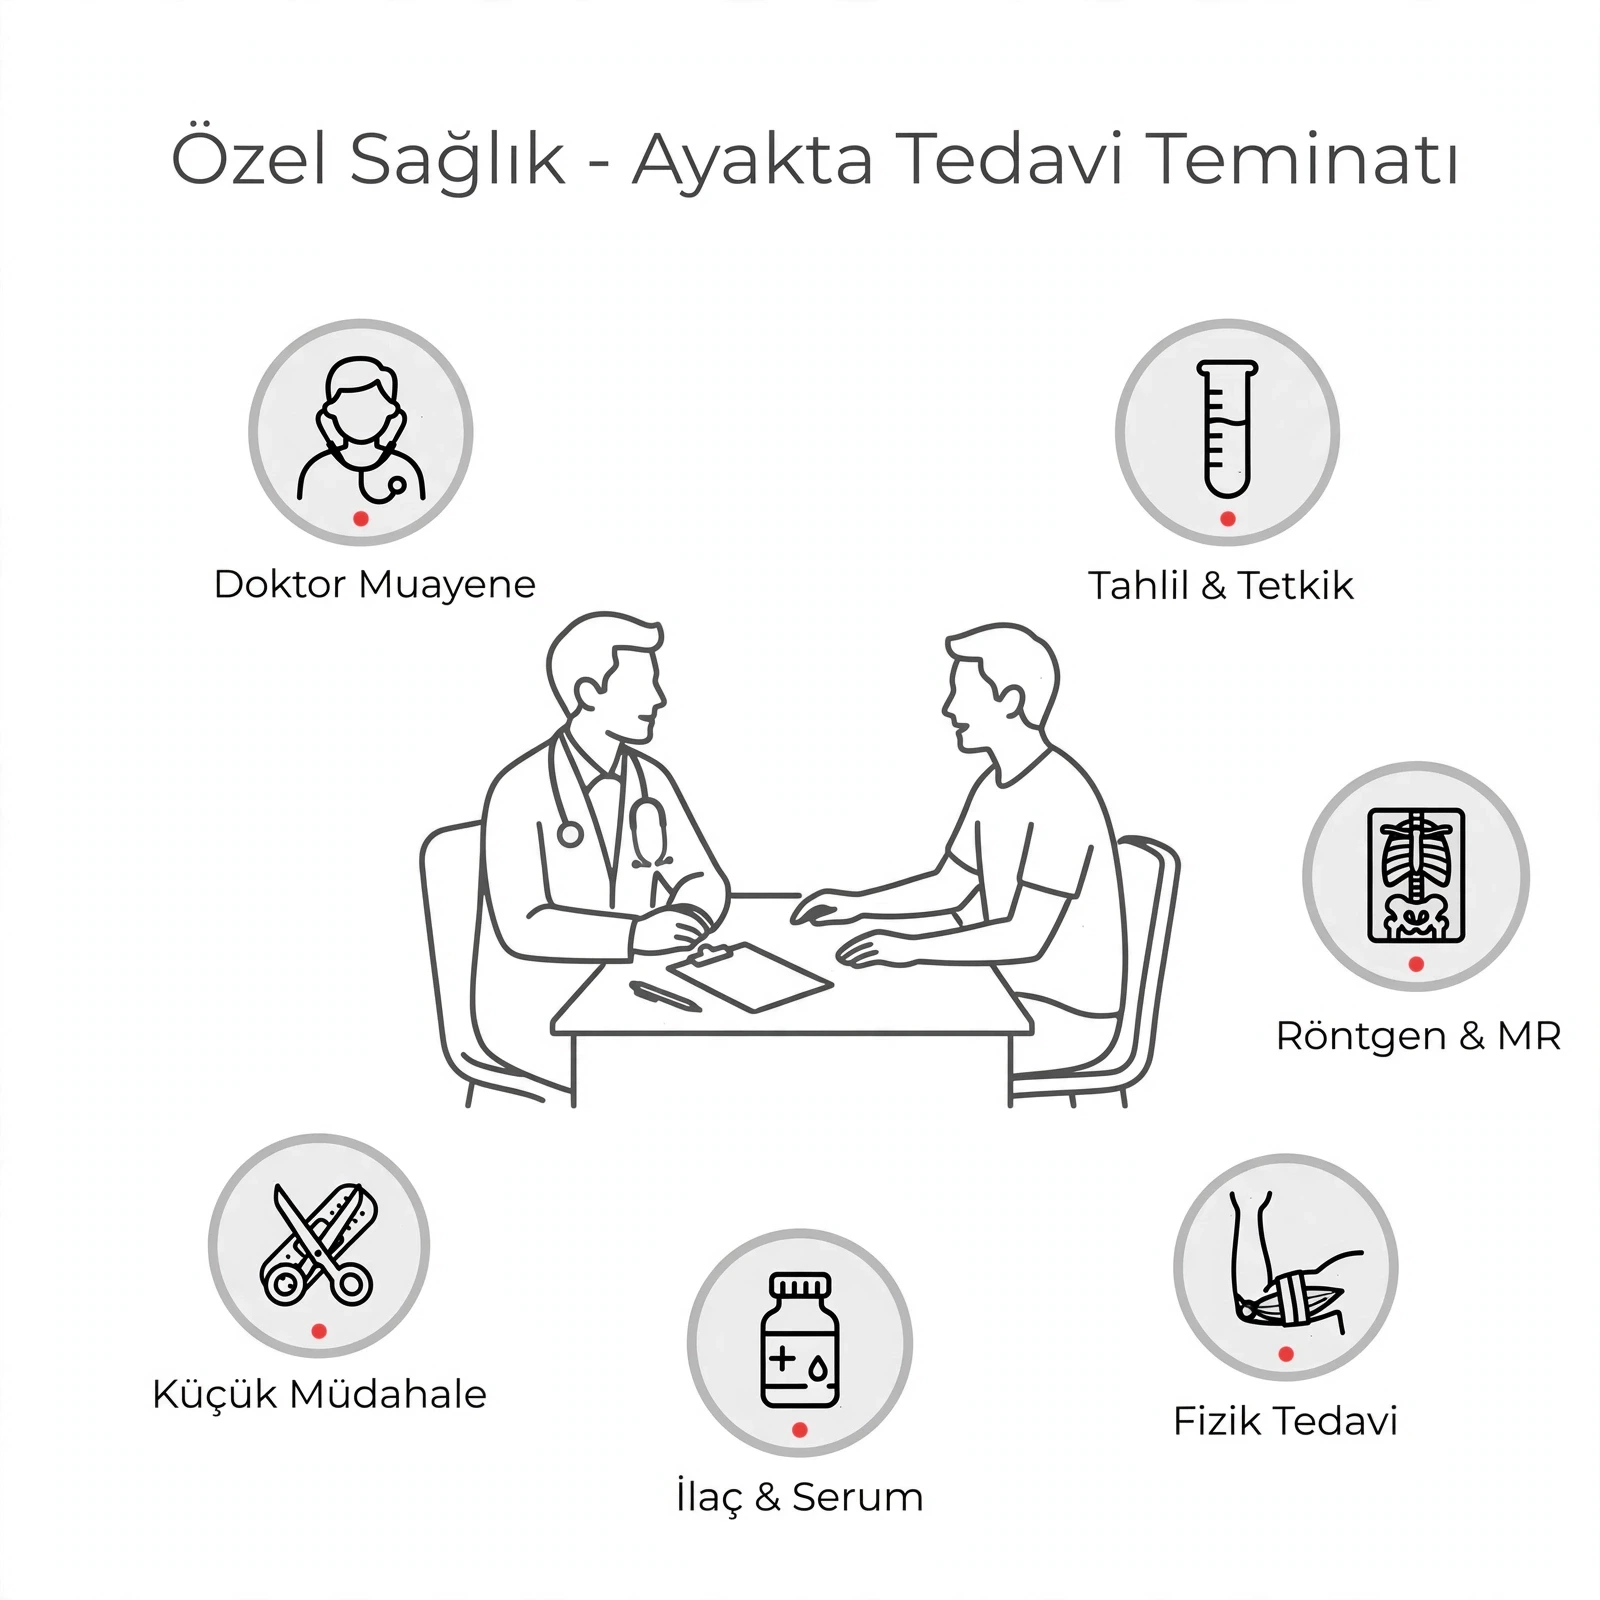
Doktor muayenesi, ilaç, laboratuvar ve görüntüleme giderlerini kapsayan ayakta tedavi teminatının detayları.
Yaşınıza, ihtiyacınıza ve bütçenize göre seçenekleri yan yana koyup en verimli olanı buluyoruz.
Siteyi iyileştirmek ve trafiği ölçmek için çerez kullanıyoruz. Tercihinizi siz belirleyin.